Domain familienrechtmuenchen.de kaufen?
Wir ziehen mit dem Projekt
familienrechtmuenchen.de um.
Sind Sie am Kauf der Domain
familienrechtmuenchen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain familienrechtmuenchen.de kaufen?
Warum krankentagegeldversicherung?
Die Krankentagegeldversicherung ist wichtig, um Einkommensverluste bei längerer Krankheit abzufedern. Wenn man aufgrund einer Krankheit nicht arbeiten kann, erhält man durch die Versicherung ein tägliches Krankentagegeld, um den Verdienstausfall zu kompensieren. Dadurch kann man seine laufenden Kosten wie Miete, Versicherungen und Lebensmittel weiterhin decken. Zudem bietet die Krankentagegeldversicherung finanzielle Sicherheit und schützt vor existenziellen Risiken im Falle einer längeren Krankheit. Es ist daher sinnvoll, sich frühzeitig mit dem Abschluss einer Krankentagegeldversicherung zu befassen, um im Ernstfall abgesichert zu sein. **
Was bedeutet krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine Versicherungspolice, die im Falle einer Krankheit oder Verletzung des Versicherten eine finanzielle Unterstützung bietet. Das Krankentagegeld wird in der Regel als tägliche Zahlung geleistet und soll den Verdienstausfall während der Krankheitsphase ausgleichen. Diese Art von Versicherung kann besonders für Selbstständige oder Freiberufler wichtig sein, da sie keinen Anspruch auf Lohnfortzahlung im Krankheitsfall haben. Die Höhe des Krankentagegeldes und die Dauer der Zahlungen können je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Bedingungen und Leistungen einer Krankentagegeldversicherung sorgfältig zu prüfen, um im Ernstfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Krankentagegeldversicherung
Top-Angebote
Produkte zum Begriff Krankentagegeldversicherung:
-
Borth, Helmut: Handbuch VersorgungsausgleichHandbuch Versorgungsausgleich , In anwaltlicher und familiengerichtlicher Praxis , Reflektoren > Beleuchtung , Auflage: 10. Auflage, Erscheinungsjahr: 202407, Produktform: Leinen, Autoren: Borth, Helmut, Auflage: 24010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 900, Keyword: Familienrecht; Versorgung; Versorgungsausgleich, Fachschema: Familiengericht~Familienrecht / Familiengericht~Gericht (juristisch) / Familiengericht~Familienrecht~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand~Versorgungsausgleich~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Familienrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verlag, Produktverfügbarkeit: 02, Länge: 250, Breite: 195, Höhe: 5, Gewicht: 1600, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2133819, Vorgänger EAN: 9783472096566 9783472086819 9783472085416 9783472079187 9783472075899, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 913058129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wroblowski, Karin: Der EhevertragDer Ehevertrag , Alles, was Sie für einen Ehevertrag wissen müssen Ob bereits verheiratet, vor der Eheschließung oder bei anstehender Scheidung - ein Ehevertrag ist eine kluge Entscheidung. Er schafft Klarheit, sichert beide Partner im Fall einer Trennung individuell ab und kann kostspielige Gerichtsprozesse verhindern. Dieser Ratgeber enthält alle nötigen Informationen von den Kosten über die Formalien bis hin zu den inhaltlichen Details eines Ehevertrags. Im Leitfaden lesen Sie alles darüber, was das Bürgerliche Gesetzbuch (BGB) grundsätzlich zur Ehe vorgibt: z. B. wann ein Scheidungsantrag eingereicht werden kann, wer wie viel Unterhalt an wen zahlen muss, wie die Vermögenswerte aufgeteilt werden, wer wie oft die Kinder sehen darf. Wollen Sie den gesetzlichen Güterstand der Zugewinngemeinschaft beibehalten oder passen andere nach dem Gesetz mögliche Güterstände wie Gütertrennung, Gütergemeinschaft, Wahl-Zugewinngemeinschaft oder eine modifizierte Zugewinngemeinschaft besser auf Ihre Situation? Zudem klärt das Buch darüber auf, welche Vereinbarungen sich individuell über den Kindesunterhalt, das Umgangs- und Sorgerecht gemeinsamer Kinder oder die Aufteilung von gemeinsamem Besitz, wie z. B. Immobilien, Autos oder Möbeln schließen lassen. Ob Doppelverdiener, Selbstständige, Patchworkfamilie oder internationale Ehe, dieses Handbuch liefert fundiertes Fachwissen mit den goldenen Regeln für einen optimalen Ehevertrag. Angereichert mit konkreten und gut nachvollziehbaren Praxisbeispielen und Musterverträgen aus der anwaltlichen Praxis von Karin Wroblowski, Fachanwältin für Familienrecht. Wer heiratet, will zunächst nur an eine glückliche Zukunft denken. Allerdings lag die Scheidungsquote in Deutschland im Jahr 2022 bei rund 35 %. Dieses Praxishandbuch kann einen großen Beitrag dazu leisten, wie Sie im schlimmsten Fall der Trennung im Guten auseinandergehen können. Dieses Buch wurde in Deutschland auf Recyclingpapier und mit mineralölfreien Druckfarben gedruckt. Diese Angaben beschreiben einzelne Merkmale der Produktion und beruhen auf keinem externen Zertifizierungssystem. , Ventile, Ventilfeder & Sets > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20240927, Produktform: Kartoniert, Autoren: Wroblowski, Karin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbigen Abbildungen, Keyword: Unterhaltsrecht; Versorgungsausgleich; Vorsorge treffen; individuelle Eheverträge; notarielle Beglaubigung, Fachschema: Familienrecht~Nichteheliche Lebensgemeinschaft~Wilde Ehe~Eherecht~Güter - Güterrecht ~Recht / Ratgeber (allgemein), Fachkategorie: Eheliches Güterrecht~Verbraucherberatung~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 165, Höhe: 11, Gewicht: 284, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt in der Regel, wenn du aufgrund einer Krankheit arbeitsunfähig bist und deshalb deinen Beruf nicht ausüben kannst. Die Versicherung tritt in Kraft, sobald eine ärztliche Bescheinigung über die Arbeitsunfähigkeit vorliegt. Die Höhe des Krankentagegeldes richtet sich nach der vereinbarten Versicherungssumme und wird für einen bestimmten Zeitraum gezahlt, der je nach Vertrag variieren kann. Es ist wichtig, die genauen Bedingungen und Ausschlüsse der Krankentagegeldversicherung zu kennen, um im Fall der Arbeitsunfähigkeit abgesichert zu sein. **
-
Wann endet die krankentagegeldversicherung?
Die Krankentagegeldversicherung endet in der Regel, wenn der versicherte Zeitraum abgelaufen ist, für den die Versicherung abgeschlossen wurde. Dies kann je nach Vertrag unterschiedlich sein, typischerweise beträgt die maximale Dauer jedoch 12 Monate. Ein weiterer Grund für das Ende der Krankentagegeldversicherung kann eintreten, wenn der Versicherte wieder arbeitsfähig wird und somit kein Anspruch mehr auf das Krankentagegeld besteht. Auch bei einer dauerhaften Berufsunfähigkeit oder dem Eintritt des Rentenalters kann die Versicherung enden. Es ist wichtig, die genauen Bedingungen des Vertrags zu kennen, um zu verstehen, wann die Krankentagegeldversicherung endet. **
-
Wie funktioniert eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes wird vor Vertragsabschluss festgelegt und kann je nach Tarif variieren. Um Leistungen zu erhalten, muss der Versicherte arbeitsunfähig sein und eine ärztliche Bescheinigung vorlegen. Die Dauer der Leistungszahlung hängt von den Vertragsbedingungen ab und kann unterschiedlich sein. Es ist wichtig, die genauen Konditionen der Krankentagegeldversicherung zu prüfen, um im Ernstfall gut abgesichert zu sein. **
-
Was zahlt eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geldbetrag, um den Verdienstausfall während der Krankheitszeit zu kompensieren. Die Höhe des Tagessatzes wird bei Vertragsabschluss festgelegt und kann je nach Versicherungsanbieter variieren. Die Leistungsdauer der Krankentagegeldversicherung ist begrenzt und endet in der Regel nach einer bestimmten Anzahl von Tagen oder sobald der Versicherte wieder arbeitsfähig ist. Es ist wichtig, die genauen Bedingungen und Leistungsumfang der Krankentagegeldversicherung im Versicherungsvertrag zu prüfen, um im Ernstfall gut abgesichert zu sein. **
Was zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. In der Regel wird das Krankentagegeld für einen bestimmten Zeitraum gezahlt, je nach Vertragsbedingungen. Es dient dazu, den Versicherten finanziell abzusichern, wenn er aufgrund einer Krankheit nicht arbeiten kann. Es ist wichtig, die genauen Leistungen und Bedingungen der Krankentagegeldversicherung im Vertrag zu prüfen. **
Was kostet eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine zusätzliche Absicherung, die im Falle einer Krankheit ein tägliches Geldleistung bietet. Die Kosten für eine Krankentagegeldversicherung können je nach Anbieter, Versicherungssumme, Gesundheitszustand und Alter variieren. Es ist wichtig, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Ein Versicherungsmakler oder -berater kann dabei helfen, die passende Krankentagegeldversicherung zu finden und die Kosten zu ermitteln. Es ist ratsam, sich vor Abschluss einer Krankentagegeldversicherung über die genauen Leistungen, Bedingungen und Kosten zu informieren. **
Top-Angebote
Produkte zum Begriff Krankentagegeldversicherung:
-
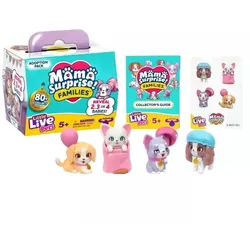
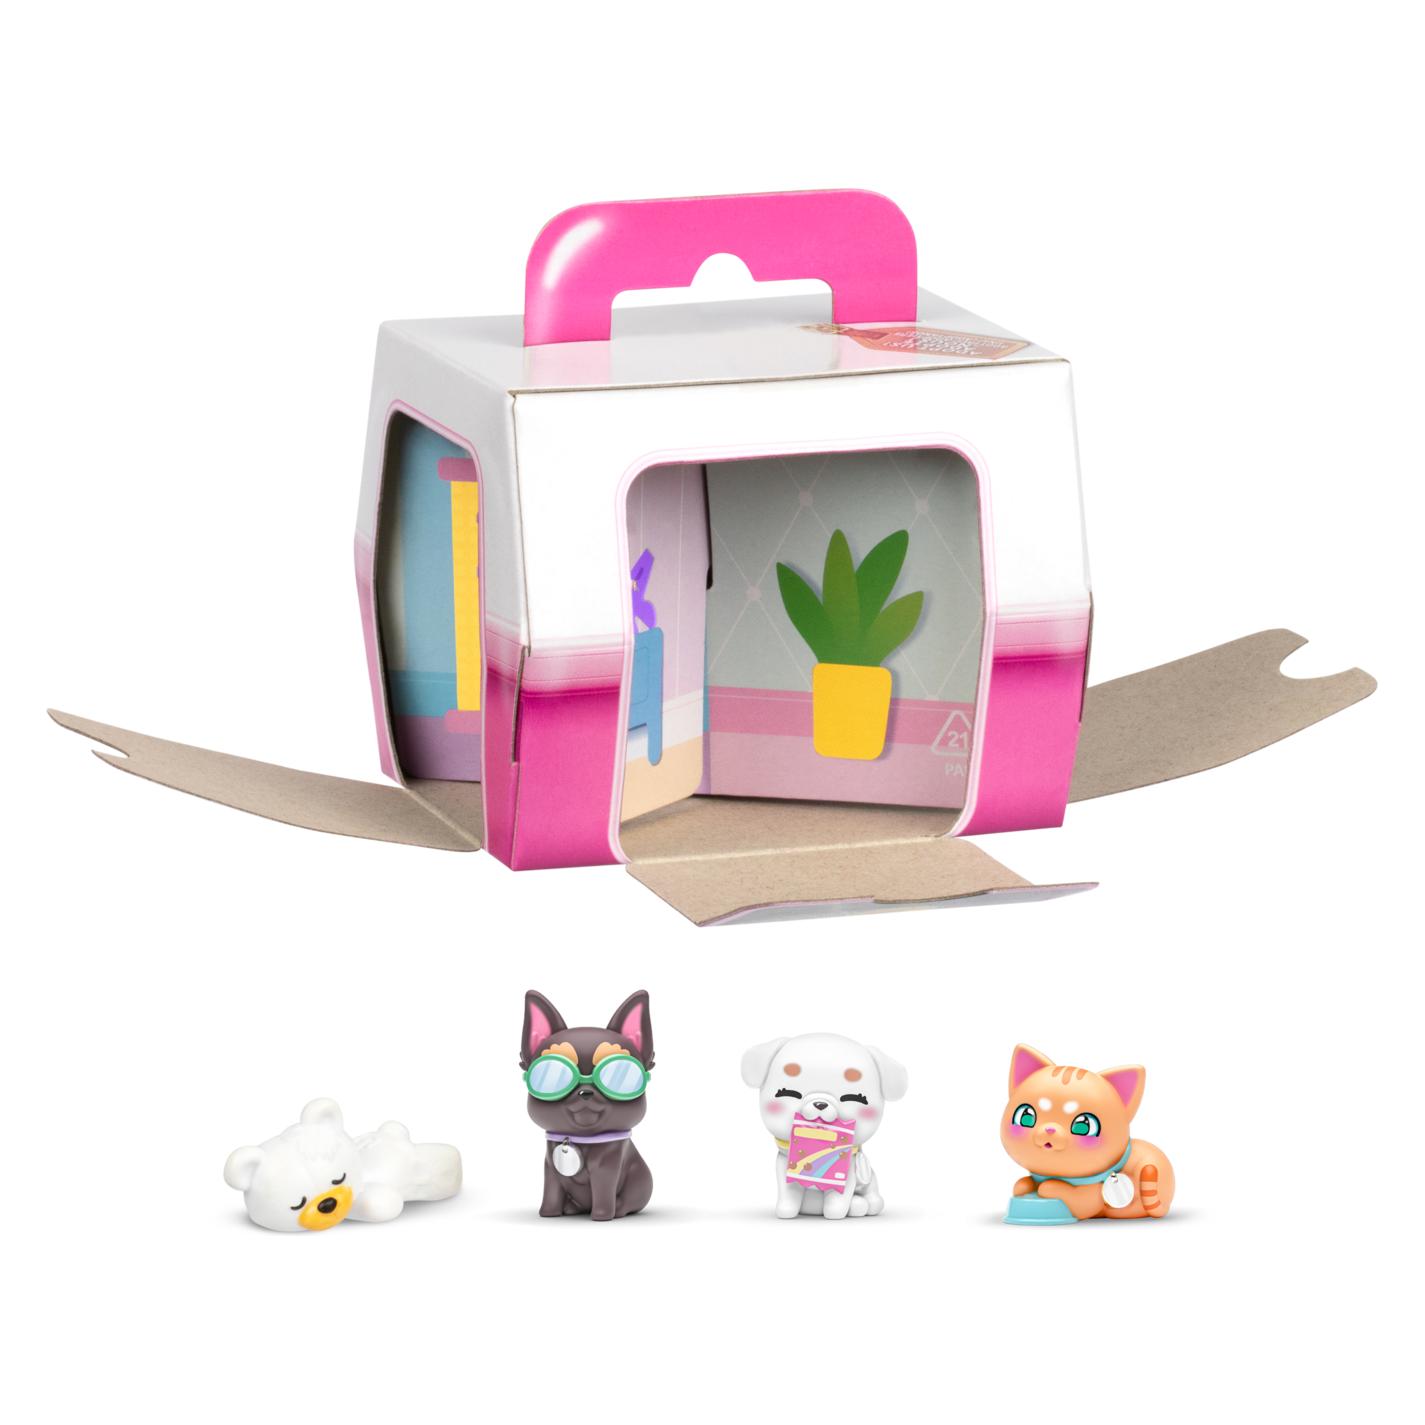
Little Live Pets: Mama Überraschung - AdoptionErlebe die Magie der Überraschung mit dem Little Live Pets: Mama Surprise - Adoptionsset! Mehr als 80 verschiedene Mamas und Welpen warten darauf, von dir entdeckt zu werden. Die 1. Serie bringt die süßesten und lustigsten Sammelfiguren.Das Paket enthält einen Hundetransporter, in dem sich kleine Welpen verstecken. Öffne die Türen und entdecke 2, 3 oder 4 Welpen! Wenn du 2 oder 3 Welpen findest, erhältst du sogar ein zusätzliches Überraschungszubehör. Es gibt acht verschiedene Hundefamilien zum Sammeln, wie zum Beispiel Beagle, Französische Bulldogge, Husky, Pudel, Spaniel, Malteser und Retriever Familien. Verpasse nicht die Limitierte Ausgabe der Golden Retriever Familie!Produkteigenschaften:Aufregende ÜberraschungenSammelfiguren: mehr als 80 Arten8 verschiedene HundefamilienLimitierte Edition Golden RetrieverBenötigt keine BatterienEmpfohlen ab 5 JahrenVerpackungsmaße: 8 x 7.5 x 6.6 cm6,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Warum krankentagegeldversicherung?
Die Krankentagegeldversicherung ist wichtig, um Einkommensverluste bei längerer Krankheit abzufedern. Wenn man aufgrund einer Krankheit nicht arbeiten kann, erhält man durch die Versicherung ein tägliches Krankentagegeld, um den Verdienstausfall zu kompensieren. Dadurch kann man seine laufenden Kosten wie Miete, Versicherungen und Lebensmittel weiterhin decken. Zudem bietet die Krankentagegeldversicherung finanzielle Sicherheit und schützt vor existenziellen Risiken im Falle einer längeren Krankheit. Es ist daher sinnvoll, sich frühzeitig mit dem Abschluss einer Krankentagegeldversicherung zu befassen, um im Ernstfall abgesichert zu sein. **
-
Was bedeutet krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine Versicherungspolice, die im Falle einer Krankheit oder Verletzung des Versicherten eine finanzielle Unterstützung bietet. Das Krankentagegeld wird in der Regel als tägliche Zahlung geleistet und soll den Verdienstausfall während der Krankheitsphase ausgleichen. Diese Art von Versicherung kann besonders für Selbstständige oder Freiberufler wichtig sein, da sie keinen Anspruch auf Lohnfortzahlung im Krankheitsfall haben. Die Höhe des Krankentagegeldes und die Dauer der Zahlungen können je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Bedingungen und Leistungen einer Krankentagegeldversicherung sorgfältig zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt in der Regel, wenn du aufgrund einer Krankheit arbeitsunfähig bist und deshalb deinen Beruf nicht ausüben kannst. Die Versicherung tritt in Kraft, sobald eine ärztliche Bescheinigung über die Arbeitsunfähigkeit vorliegt. Die Höhe des Krankentagegeldes richtet sich nach der vereinbarten Versicherungssumme und wird für einen bestimmten Zeitraum gezahlt, der je nach Vertrag variieren kann. Es ist wichtig, die genauen Bedingungen und Ausschlüsse der Krankentagegeldversicherung zu kennen, um im Fall der Arbeitsunfähigkeit abgesichert zu sein. **
-
Wann endet die krankentagegeldversicherung?
Die Krankentagegeldversicherung endet in der Regel, wenn der versicherte Zeitraum abgelaufen ist, für den die Versicherung abgeschlossen wurde. Dies kann je nach Vertrag unterschiedlich sein, typischerweise beträgt die maximale Dauer jedoch 12 Monate. Ein weiterer Grund für das Ende der Krankentagegeldversicherung kann eintreten, wenn der Versicherte wieder arbeitsfähig wird und somit kein Anspruch mehr auf das Krankentagegeld besteht. Auch bei einer dauerhaften Berufsunfähigkeit oder dem Eintritt des Rentenalters kann die Versicherung enden. Es ist wichtig, die genauen Bedingungen des Vertrags zu kennen, um zu verstehen, wann die Krankentagegeldversicherung endet. **
Ähnliche Suchbegriffe für Krankentagegeldversicherung
-
Borth, Helmut: Handbuch VersorgungsausgleichHandbuch Versorgungsausgleich , In anwaltlicher und familiengerichtlicher Praxis , Reflektoren > Beleuchtung , Auflage: 10. Auflage, Erscheinungsjahr: 202407, Produktform: Leinen, Autoren: Borth, Helmut, Auflage: 24010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 900, Keyword: Familienrecht; Versorgung; Versorgungsausgleich, Fachschema: Familiengericht~Familienrecht / Familiengericht~Gericht (juristisch) / Familiengericht~Familienrecht~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand~Versorgungsausgleich~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Familienrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verlag, Produktverfügbarkeit: 02, Länge: 250, Breite: 195, Höhe: 5, Gewicht: 1600, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2133819, Vorgänger EAN: 9783472096566 9783472086819 9783472085416 9783472079187 9783472075899, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 913058129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wroblowski, Karin: Der EhevertragDer Ehevertrag , Alles, was Sie für einen Ehevertrag wissen müssen Ob bereits verheiratet, vor der Eheschließung oder bei anstehender Scheidung - ein Ehevertrag ist eine kluge Entscheidung. Er schafft Klarheit, sichert beide Partner im Fall einer Trennung individuell ab und kann kostspielige Gerichtsprozesse verhindern. Dieser Ratgeber enthält alle nötigen Informationen von den Kosten über die Formalien bis hin zu den inhaltlichen Details eines Ehevertrags. Im Leitfaden lesen Sie alles darüber, was das Bürgerliche Gesetzbuch (BGB) grundsätzlich zur Ehe vorgibt: z. B. wann ein Scheidungsantrag eingereicht werden kann, wer wie viel Unterhalt an wen zahlen muss, wie die Vermögenswerte aufgeteilt werden, wer wie oft die Kinder sehen darf. Wollen Sie den gesetzlichen Güterstand der Zugewinngemeinschaft beibehalten oder passen andere nach dem Gesetz mögliche Güterstände wie Gütertrennung, Gütergemeinschaft, Wahl-Zugewinngemeinschaft oder eine modifizierte Zugewinngemeinschaft besser auf Ihre Situation? Zudem klärt das Buch darüber auf, welche Vereinbarungen sich individuell über den Kindesunterhalt, das Umgangs- und Sorgerecht gemeinsamer Kinder oder die Aufteilung von gemeinsamem Besitz, wie z. B. Immobilien, Autos oder Möbeln schließen lassen. Ob Doppelverdiener, Selbstständige, Patchworkfamilie oder internationale Ehe, dieses Handbuch liefert fundiertes Fachwissen mit den goldenen Regeln für einen optimalen Ehevertrag. Angereichert mit konkreten und gut nachvollziehbaren Praxisbeispielen und Musterverträgen aus der anwaltlichen Praxis von Karin Wroblowski, Fachanwältin für Familienrecht. Wer heiratet, will zunächst nur an eine glückliche Zukunft denken. Allerdings lag die Scheidungsquote in Deutschland im Jahr 2022 bei rund 35 %. Dieses Praxishandbuch kann einen großen Beitrag dazu leisten, wie Sie im schlimmsten Fall der Trennung im Guten auseinandergehen können. Dieses Buch wurde in Deutschland auf Recyclingpapier und mit mineralölfreien Druckfarben gedruckt. Diese Angaben beschreiben einzelne Merkmale der Produktion und beruhen auf keinem externen Zertifizierungssystem. , Ventile, Ventilfeder & Sets > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20240927, Produktform: Kartoniert, Autoren: Wroblowski, Karin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbigen Abbildungen, Keyword: Unterhaltsrecht; Versorgungsausgleich; Vorsorge treffen; individuelle Eheverträge; notarielle Beglaubigung, Fachschema: Familienrecht~Nichteheliche Lebensgemeinschaft~Wilde Ehe~Eherecht~Güter - Güterrecht ~Recht / Ratgeber (allgemein), Fachkategorie: Eheliches Güterrecht~Verbraucherberatung~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 165, Höhe: 11, Gewicht: 284, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes wird vor Vertragsabschluss festgelegt und kann je nach Tarif variieren. Um Leistungen zu erhalten, muss der Versicherte arbeitsunfähig sein und eine ärztliche Bescheinigung vorlegen. Die Dauer der Leistungszahlung hängt von den Vertragsbedingungen ab und kann unterschiedlich sein. Es ist wichtig, die genauen Konditionen der Krankentagegeldversicherung zu prüfen, um im Ernstfall gut abgesichert zu sein. **
-
Was zahlt eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geldbetrag, um den Verdienstausfall während der Krankheitszeit zu kompensieren. Die Höhe des Tagessatzes wird bei Vertragsabschluss festgelegt und kann je nach Versicherungsanbieter variieren. Die Leistungsdauer der Krankentagegeldversicherung ist begrenzt und endet in der Regel nach einer bestimmten Anzahl von Tagen oder sobald der Versicherte wieder arbeitsfähig ist. Es ist wichtig, die genauen Bedingungen und Leistungsumfang der Krankentagegeldversicherung im Versicherungsvertrag zu prüfen, um im Ernstfall gut abgesichert zu sein. **
-
Was zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. In der Regel wird das Krankentagegeld für einen bestimmten Zeitraum gezahlt, je nach Vertragsbedingungen. Es dient dazu, den Versicherten finanziell abzusichern, wenn er aufgrund einer Krankheit nicht arbeiten kann. Es ist wichtig, die genauen Leistungen und Bedingungen der Krankentagegeldversicherung im Vertrag zu prüfen. **
-
Was kostet eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine zusätzliche Absicherung, die im Falle einer Krankheit ein tägliches Geldleistung bietet. Die Kosten für eine Krankentagegeldversicherung können je nach Anbieter, Versicherungssumme, Gesundheitszustand und Alter variieren. Es ist wichtig, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Ein Versicherungsmakler oder -berater kann dabei helfen, die passende Krankentagegeldversicherung zu finden und die Kosten zu ermitteln. Es ist ratsam, sich vor Abschluss einer Krankentagegeldversicherung über die genauen Leistungen, Bedingungen und Kosten zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.